
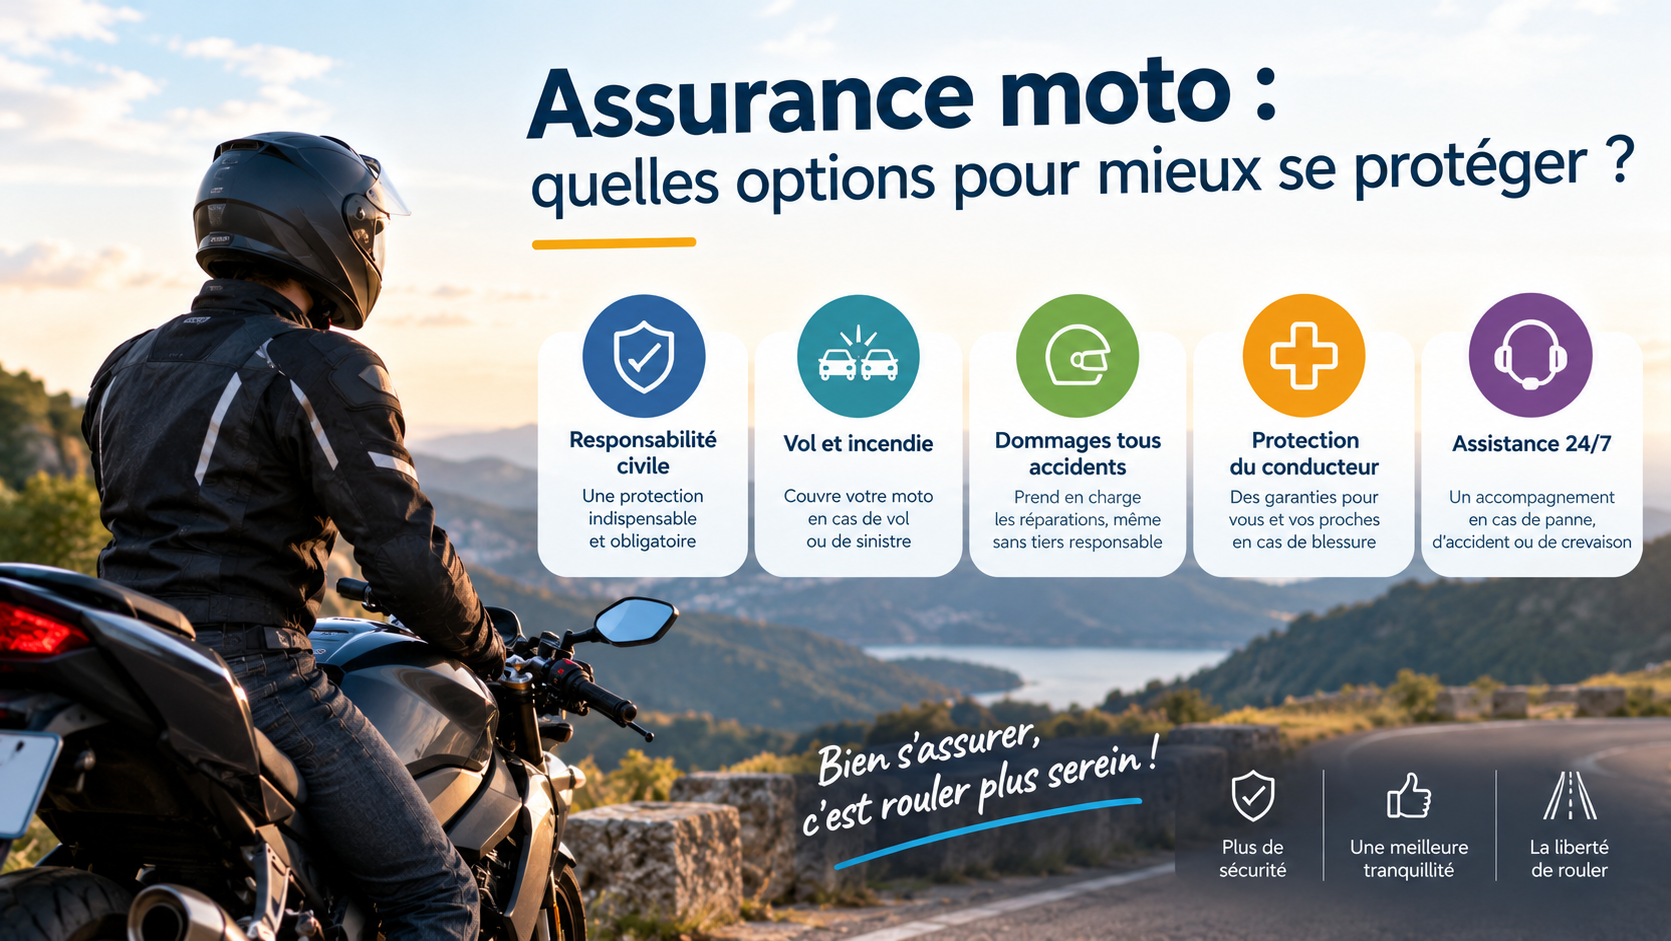
À moto, les conséquences d’un accident dépassent souvent le montant des réparations du véhicule. Blessures corporelles, équipements endommagés, immobilisation prolongée ou vol : les dépenses peuvent rapidement s’accumuler. Pourtant, toutes les formules d’assurance ne couvrent pas ces risques de la même manière. Si la responsabilité civile constitue le minimum légal, elle laisse de nombreuses situations à la charge du motard. Entre garantie du conducteur, protection contre le vol et assistance renforcée, certaines options peuvent faire une réelle différence. Encore faut-il savoir lesquelles privilégier selon son profil, sa machine et ses habitudes de conduite.
Assurance moto au tiers ou tous risques : quelle protection choisir ?
Le choix de la formule constitue la première étape pour assurer correctement son deux-roues. En France, la responsabilité civile est obligatoire, quelle que soit la cylindrée de la moto. Elle indemnise les dommages matériels et corporels causés à des tiers, mais ne couvre ni les réparations de votre propre véhicule lorsque vous êtes responsable d’un accident, ni vos blessures en tant que conducteur responsable. Une formule intermédiaire peut compléter cette protection avec des garanties contre le vol, l’incendie ou certains événements climatiques. L’assurance tous risques offre généralement une couverture plus étendue, notamment pour les dommages accidentels subis par la moto, même en cas de responsabilité du conducteur. Mais attention : tous les contrats ne se valent pas. Les exclusions, les franchises et les modalités d’indemnisation peuvent varier sensiblement. Pour une sportive récente, dont les réparations peuvent atteindre plusieurs milliers d’euros, une couverture étendue présente un intérêt évident. Sur une moto ancienne de faible valeur, une formule intermédiaire peut offrir un compromis plus adapté. Comparer les offres d’assurance moto suppose donc d’examiner les garanties proposées au regard de la valeur du véhicule et de son utilisation réelle, plutôt que de s’arrêter au montant de la cotisation annuelle.
Pourquoi la garantie du conducteur est-elle particulièrement importante à moto ?
C’est probablement l’une des options les plus importantes à examiner, et pourtant son fonctionnement reste parfois mal compris. Contrairement aux passagers ou aux autres victimes d’un accident, le conducteur responsable ne bénéficie pas automatiquement d’une indemnisation pour ses propres blessures au titre de la responsabilité civile. La garantie personnelle du conducteur vise précisément à combler cette lacune. Selon les contrats, elle peut prendre en charge les préjudices liés à une incapacité permanente, les pertes de revenus, certains frais médicaux ou les conséquences d’un décès. Imaginons un motard victime d’une chute sans intervention d’un tiers, entraînant plusieurs mois d’arrêt de travail : l’impact financier peut être bien supérieur au coût de réparation de sa machine. Il faut toutefois regarder au-delà de la simple présence de cette garantie. Le plafond d’indemnisation, le seuil d’intervention en cas d’atteinte permanente et les exclusions jouent un rôle déterminant. Une garantie avec un plafond élevé peut offrir une protection plus adaptée qu’une formule basique, notamment pour les personnes dont les revenus dépendent directement de leur capacité à travailler. L’enjeu est simple : assurer la moto est nécessaire, mais protéger celui qui la conduit l’est tout autant.
Quelles garanties prévoir contre le vol et pour les équipements du motard ?
Une moto peut disparaître rapidement, même lorsqu’elle stationne dans un environnement familier. La garantie vol mérite donc une attention particulière, notamment pour les propriétaires de modèles recherchés ou les motards utilisant quotidiennement leur deux-roues en ville. Les conditions de remboursement dépendent souvent du respect de certaines obligations : antivol homologué, dispositif de sécurité spécifié au contrat ou justificatifs d’achat. Il est également indispensable de vérifier le mode d’indemnisation, en particulier la prise en compte de la vétusté. Mais la protection ne doit pas s’arrêter à la machine. Un casque haut de gamme, un blouson équipé d’un airbag, des bottes et des gants peuvent représenter un investissement conséquent. Certains assureurs proposent une garantie spécifique pour les équipements de protection détériorés lors d’un accident couvert. D’autres couvrent également les accessoires fixés au véhicule, comme un top-case, une bulle ou des valises latérales. Ces différentes catégories ne bénéficient pas nécessairement des mêmes plafonds. Un équipement acheté 600 euros ne sera pas forcément remboursé intégralement si la garantie prévoit un plafond inférieur ou applique une déduction pour vétusté. Conserver les factures et vérifier les conditions de prise en charge permet d’éviter les mauvaises surprises.
Assistance 0 km et protection juridique : des options vraiment utiles ?
Une batterie déchargée, une panne mécanique ou une crevaison peuvent immobiliser une moto sans qu’un accident soit survenu. C’est tout l’intérêt d’une assistance adaptée à l’usage du véhicule. Avec une assistance 0 km, le dépannage peut intervenir même à proximité immédiate du domicile, contrairement aux contrats prévoyant une franchise kilométrique. Cette option se révèle particulièrement intéressante pour les motards qui utilisent leur machine quotidiennement, notamment pour leurs déplacements professionnels. Pour les amateurs de longues balades, il faut aussi vérifier les conditions de remorquage, la poursuite du trajet et les éventuelles prestations d’hébergement. Une autre garantie mérite d’être étudiée : la protection juridique. Elle peut accompagner l’assuré dans certains litiges liés à l’utilisation de sa moto, selon le périmètre prévu au contrat. Elle ne doit toutefois pas être confondue avec la garantie défense-recours, généralement plus limitée aux conséquences d’un accident. Enfin, les motards qui circulent régulièrement à l’étranger doivent contrôler les pays couverts et les limites territoriales de leur assistance. Une protection efficace repose autant sur les services disponibles que sur les indemnisations prévues.
Comment sélectionner les bonnes options d’assurance moto sans alourdir son budget ?
Multiplier les garanties n’est pas forcément synonyme de meilleure protection. L’essentiel consiste à identifier les risques auxquels le conducteur est réellement exposé. Un motard qui stationne quotidiennement dans la rue aura généralement davantage intérêt à renforcer sa garantie vol qu’un propriétaire disposant d’un garage sécurisé. À l’inverse, celui qui parcourt plusieurs milliers de kilomètres par an privilégiera une assistance performante et une solide garantie corporelle. Les franchises constituent également un levier de comparaison important. Avec une franchise de 500 euros sur un sinistre indemnisable de 1 500 euros, l’assureur ne versera que 1 000 euros, sous réserve des conditions contractuelles. Accepter une franchise plus élevée peut réduire la cotisation, mais augmente la dépense personnelle en cas de sinistre. Il faut aussi rechercher d’éventuels doublons de couverture, notamment pour la protection juridique ou certaines prestations d’assistance. Enfin, les formules tenant compte d’une utilisation saisonnière peuvent intéresser les conducteurs qui roulent principalement aux beaux jours. Ces contrats imposent néanmoins des conditions précises durant les périodes de circulation réduite. Mieux vaut donc sélectionner quelques garanties réellement utiles plutôt que payer pour des options rarement mobilisables.
Une bonne assurance moto ne se mesure pas uniquement à son prix, mais à sa capacité à protéger le conducteur, sa machine et son quotidien lorsque survient l’imprévu. La meilleure formule reste celle qui correspond aux risques réellement encourus, sans laisser de protection essentielle de côté.
Questions fréquentes
Quelle est la garantie la plus importante dans une assurance moto ?
Au-delà de la responsabilité civile obligatoire, la garantie du conducteur figure parmi les protections les plus importantes. Elle permet, selon les conditions du contrat, d’indemniser les blessures du motard lorsqu’il est responsable de l’accident ou qu’aucun tiers responsable n’est identifié.
L’assurance moto tous risques couvre-t-elle les équipements du motard ?
Pas systématiquement : la protection du casque, du blouson, des gants ou de l’airbag peut nécessiter une garantie spécifique. Les plafonds d’indemnisation et les conditions de remboursement varient selon les assureurs. Il est donc important de vérifier la couverture des équipements avant de souscrire.
Comment réduire le prix de son assurance moto sans perdre en protection ?
Comparer les garanties à niveau équivalent, ajuster les franchises et supprimer les options faisant doublon permettent de maîtriser sa cotisation. Le choix doit également tenir compte de la valeur de la moto, de son stationnement et de sa fréquence d’utilisation, sans négliger la protection corporelle du conducteur.
Sources
- France Assureurs
- Service Public –

Lionel – Rédacteur en chef & fondateur d’Auto-DeuxRoues.fr
Passionné de moto depuis l’âge de 14 ans et titulaire d’un plateau A depuis 2001, Lionel a roulé plus de 300 000 km sur tous les terrains, de la piste au désert. Spécialiste du contenu digital automobile, il décortique chaque modèle par modèle, sans langue de bois ni pub déguisée.
Auto-DeuxRoues, c’est sa vision : franc, technique et 100 % indépendant.