
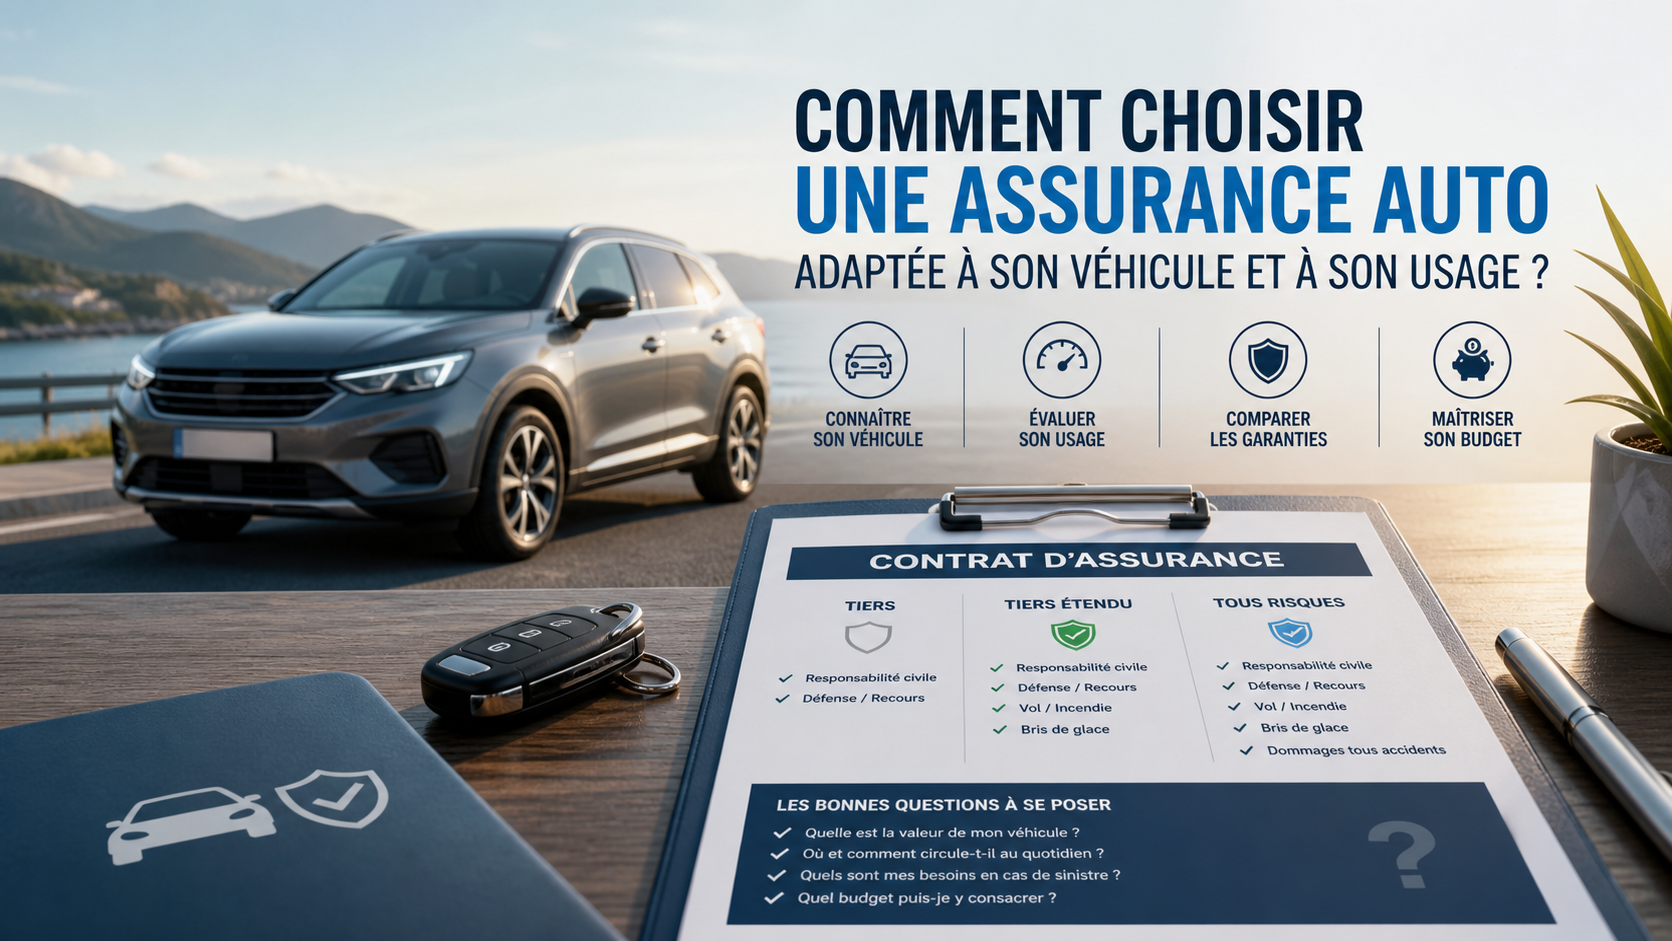
Choisir une assurance automobile ne consiste pas simplement à rechercher une formule affichant le plus grand nombre de garanties. Une voiture utilisée quotidiennement pour les trajets professionnels n’est pas exposée aux mêmes risques qu’un véhicule qui ne sert que le week-end. De la même manière, l’assurance d’une automobile récente ne se réfléchit pas exactement comme celle d’un modèle plus ancien.
Au Maroc, le conducteur doit au minimum disposer d’une couverture conforme aux obligations légales. Mais cette protection de base peut être complétée par différentes garanties selon la valeur du véhicule, son utilisation et le niveau de protection souhaité. Pour faire un choix cohérent, il est donc utile de regarder au-delà du seul montant de la cotisation.
Une assurance automobile doit d’abord correspondre à la réalité du véhicule
Le premier critère à examiner est naturellement le véhicule assuré. Sa valeur, son âge, sa motorisation, son mode de stationnement et la fréquence de son utilisation peuvent modifier l’intérêt de certaines garanties.
Une automobile neuve ou récente représente généralement un capital important. Une formule offrant une protection étendue peut alors être pertinente, notamment pour mieux prendre en compte les dommages pouvant affecter le véhicule. À l’inverse, pour une voiture plus ancienne dont la valeur a diminué au fil des années, le conducteur peut privilégier certaines protections ciblées.
L’usage est tout aussi déterminant. Une personne parcourant plusieurs dizaines de kilomètres chaque jour est davantage exposée aux incidents de circulation qu’un automobiliste utilisant ponctuellement sa voiture. Les besoins ne sont donc pas identiques.
Cette réflexion permet d’éviter deux situations : sous-assurer un véhicule alors que les risques sont importants, ou choisir des garanties qui ne correspondent pas réellement à son utilisation.
Responsabilité civile ou protection étendue : comprendre les différences
La responsabilité civile constitue le socle de l’assurance automobile. Elle vise à couvrir les dommages causés à des tiers dans le cadre d’un accident impliquant le véhicule assuré.
Cette couverture répond à une obligation, mais elle ne signifie pas nécessairement que les dommages subis par le propre véhicule du conducteur seront pris en charge. C’est précisément sur ce point que les garanties complémentaires prennent leur importance.
Selon les contrats, différentes protections peuvent venir compléter la couverture de base : dommages au véhicule, vol, incendie, bris de glace, assistance ou encore protection du conducteur. Les conditions de prise en charge, les exclusions et les éventuelles franchises doivent être étudiées avant toute souscription.
Une formule dite « tous risques » propose généralement une protection plus large qu’une couverture limitée à la responsabilité civile. Toutefois, son contenu exact dépend du contrat. Le nom de la formule ne suffit donc pas à déterminer précisément ce qui sera couvert.
Le bon niveau de garanties dépend aussi du profil du conducteur
Deux propriétaires possédant exactement le même modèle de voiture peuvent avoir des besoins différents.
Un automobiliste qui utilise son véhicule chaque jour, notamment pour ses déplacements professionnels, peut accorder une importance particulière à l’assistance et à la gestion des incidents. Une personne qui conduit principalement en ville pourra, de son côté, être particulièrement attentive aux risques liés aux petits chocs ou au stationnement.
Le lieu de stationnement mérite également d’être pris en compte. Une voiture garée dans un espace fermé ne présente pas exactement la même exposition qu’un véhicule stationné quotidiennement dans la rue.
L’objectif consiste donc à établir une sorte de photographie de son usage avant de sélectionner les garanties. Cette méthode rend la comparaison beaucoup plus pertinente qu’une simple confrontation des tarifs.
Les garanties complémentaires méritent une lecture attentive
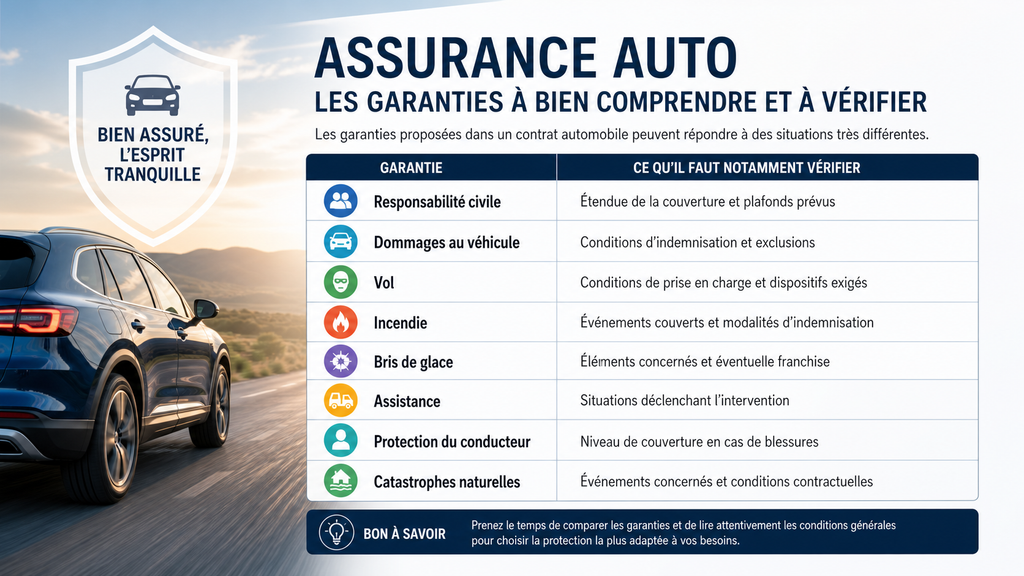
Les garanties proposées dans un contrat automobile peuvent répondre à des situations très différentes.
| Garantie | Ce qu’il faut notamment vérifier |
|---|---|
| Responsabilité civile | Étendue de la couverture et plafonds prévus |
| Dommages au véhicule | Conditions d’indemnisation et exclusions |
| Vol | Conditions de prise en charge et dispositifs exigés |
| Incendie | Événements couverts et modalités d’indemnisation |
| Bris de glace | Éléments concernés et éventuelle franchise |
| Assistance | Situations déclenchant l’intervention |
| Protection du conducteur | Niveau de couverture en cas de blessures |
| Catastrophes naturelles | Événements concernés et conditions contractuelles |
Cette lecture permet de comprendre ce que l’on achète réellement. Une garantie particulièrement intéressante sur le papier peut avoir une portée limitée si les conditions d’application sont très restrictives.
L’assistance peut devenir déterminante en cas d’incident
Une assurance automobile ne se résume pas à une indemnisation après un sinistre. Les services d’assistance peuvent également jouer un rôle important lorsque le véhicule devient momentanément inutilisable.
Une panne, un accident ou un autre incident peut perturber fortement un déplacement. Dans ce contexte, les modalités d’intervention prévues par le contrat méritent d’être étudiées avec attention.
Il faut notamment regarder les situations couvertes, les conditions d’intervention, les éventuelles distances maximales et les services disponibles lorsque le véhicule ne peut plus circuler.
Ces éléments sont parfois secondaires lors de la souscription, alors qu’ils peuvent devenir particulièrement importants le jour où l’automobiliste en a besoin.
Pourquoi une formule modulable peut avoir du sens ?
Les conducteurs n’ont pas tous besoin du même niveau de protection. Une formule modulable permet justement de construire une couverture en fonction de plusieurs paramètres.
L’offre assurance auto de Sanlam Maroc, par exemple, repose sur une approche permettant de sélectionner différentes garanties selon les besoins et le budget de l’assuré. L’offre Assur’Auto comprend plus de 20 garanties au choix ainsi que des services d’assistance et de gestion des sinistres.
Cette modularité peut être intéressante pour éviter une approche uniforme de l’assurance. Le conducteur peut ainsi examiner les protections disponibles en fonction de son véhicule et de son profil, depuis la responsabilité civile jusqu’à une couverture plus étendue.
L’intérêt d’une telle démarche réside surtout dans la personnalisation : plutôt que de considérer l’assurance comme un produit identique pour tous, elle prend en compte les caractéristiques concrètes du véhicule et de son utilisation.
Le montant de la franchise ne doit pas être oublié
Lorsqu’un automobiliste compare plusieurs contrats, il regarde naturellement la cotisation. Pourtant, la franchise peut avoir une incidence importante sur le coût réel d’un sinistre.
La franchise correspond à la somme qui reste à la charge de l’assuré dans certaines situations prévues par le contrat. Son montant et ses modalités doivent donc être connus avant de choisir une formule.
Une cotisation relativement attractive peut ainsi être associée à une franchise importante. À l’inverse, une protection plus étendue peut prévoir des conditions différentes.
Comparer les offres implique donc de mettre en regard plusieurs paramètres : cotisation, garanties, plafonds, exclusions et franchises.
La valeur du véhicule doit être régulièrement réévaluée
L’assurance choisie au moment de l’achat d’une voiture ne correspond pas nécessairement à la situation plusieurs années plus tard.
La valeur du véhicule évolue, tout comme son utilisation. Un changement professionnel peut entraîner une augmentation importante du kilométrage annuel. Un déménagement peut modifier les conditions de stationnement. L’achat d’un nouveau véhicule change évidemment la nature du besoin.
Il est donc utile de réexaminer régulièrement son contrat plutôt que de le considérer comme définitivement adapté.
Cette démarche peut également permettre de vérifier que les informations déclarées à l’assureur correspondent toujours à la réalité.
Que regarder avant de signer un contrat ?
Quelques points méritent une attention particulière avant la souscription :
- le niveau de responsabilité civile prévu ;
- les garanties couvrant le véhicule ;
- la protection du conducteur ;
- les conditions d’assistance ;
- les franchises ;
- les exclusions ;
- les plafonds d’indemnisation ;
- les modalités de déclaration et de gestion d’un sinistre.
Les conditions générales et particulières constituent les documents de référence. Les lire permet de mieux comprendre les engagements respectifs de l’assureur et de l’assuré.
Il est également préférable de conserver les documents relatifs au véhicule ainsi que ceux nécessaires à la déclaration d’un éventuel sinistre.
Une assurance automobile se choisit sur plusieurs années
L’assurance auto accompagne le conducteur dans de nombreuses situations de la vie quotidienne. Elle doit donc être envisagée comme une protection évolutive plutôt que comme une simple dépense annuelle.
Le choix pertinent dépend de l’équilibre recherché entre niveau de protection, caractéristiques du véhicule, fréquence d’utilisation et budget disponible. Une voiture récente fortement utilisée ne présente pas les mêmes enjeux qu’un véhicule ancien parcourant peu de kilomètres.
L’approche modulable proposée par Sanlam Maroc avec Assur’Auto permet justement d’examiner différentes garanties et de sélectionner celles qui correspondent à la situation de l’assuré.
Au moment de comparer les contrats, le plus important reste finalement de comprendre précisément les protections retenues. Une assurance automobile adaptée est avant tout une assurance dont les garanties correspondent aux risques réellement rencontrés au quotidien, avec des conditions clairement identifiées avant la souscription.

Lionel – Rédacteur en chef & fondateur d’Auto-DeuxRoues.fr
Passionné de moto depuis l’âge de 14 ans et titulaire d’un plateau A depuis 2001, Lionel a roulé plus de 300 000 km sur tous les terrains, de la piste au désert. Spécialiste du contenu digital automobile, il décortique chaque modèle par modèle, sans langue de bois ni pub déguisée.
Auto-DeuxRoues, c’est sa vision : franc, technique et 100 % indépendant.